インボイス「3割特例」は2027年分から—個人事業者だけ、3つの要件と簡易課税の注意
インボイス制度をきっかけに免税事業者から課税事業者になった個人事業者には、2027年分と2028年分の消費税申告で使える「3割特例」が設けられています。名前の通り、条件を満たせば納付税額を売上げに係る消費税額の3割として計算できる制度です。
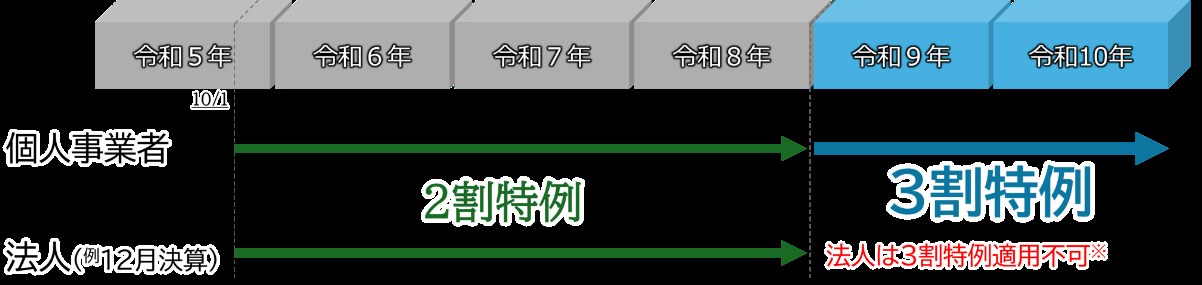
対象は「個人事業者」です。法人は3割特例の対象外で、2027年分・2028年分という適用年と、基準期間の課税売上高1,000万円以下などの条件を先に確認する必要があります。
国税庁の案内では、個人事業者の2割特例の後に2027年分・2028年分の3割特例が示されています。出典:国税庁
3割特例を使える主な3条件
たとえば2027年分で判定するときの基準期間は2025年、2028年分なら2026年です。単に「売上が今1,000万円以下だから使える」と考えず、どの年の売上で判定するのかを分けて確認するのがポイントです。
2027年分 → 2025年の課税売上高を確認/2028年分 → 2026年の課税売上高を確認
いくら納める仕組み?
3割特例では、仕入税額を一件ずつ積み上げるのではなく、売上げに係る消費税額を基準に納付税額を計算します。売上税額が仮に50万円なら、単純な制度イメージではその3割に当たる15万円が納付税額です。実際の申告では課税売上や税率区分などを正しく集計する必要があります。
「売上高の3割」ではなく、「売上げに係る消費税額の3割」です。
申告方法は金額だけで決めず、3割特例・簡易課税・一般課税を比較して選びます。
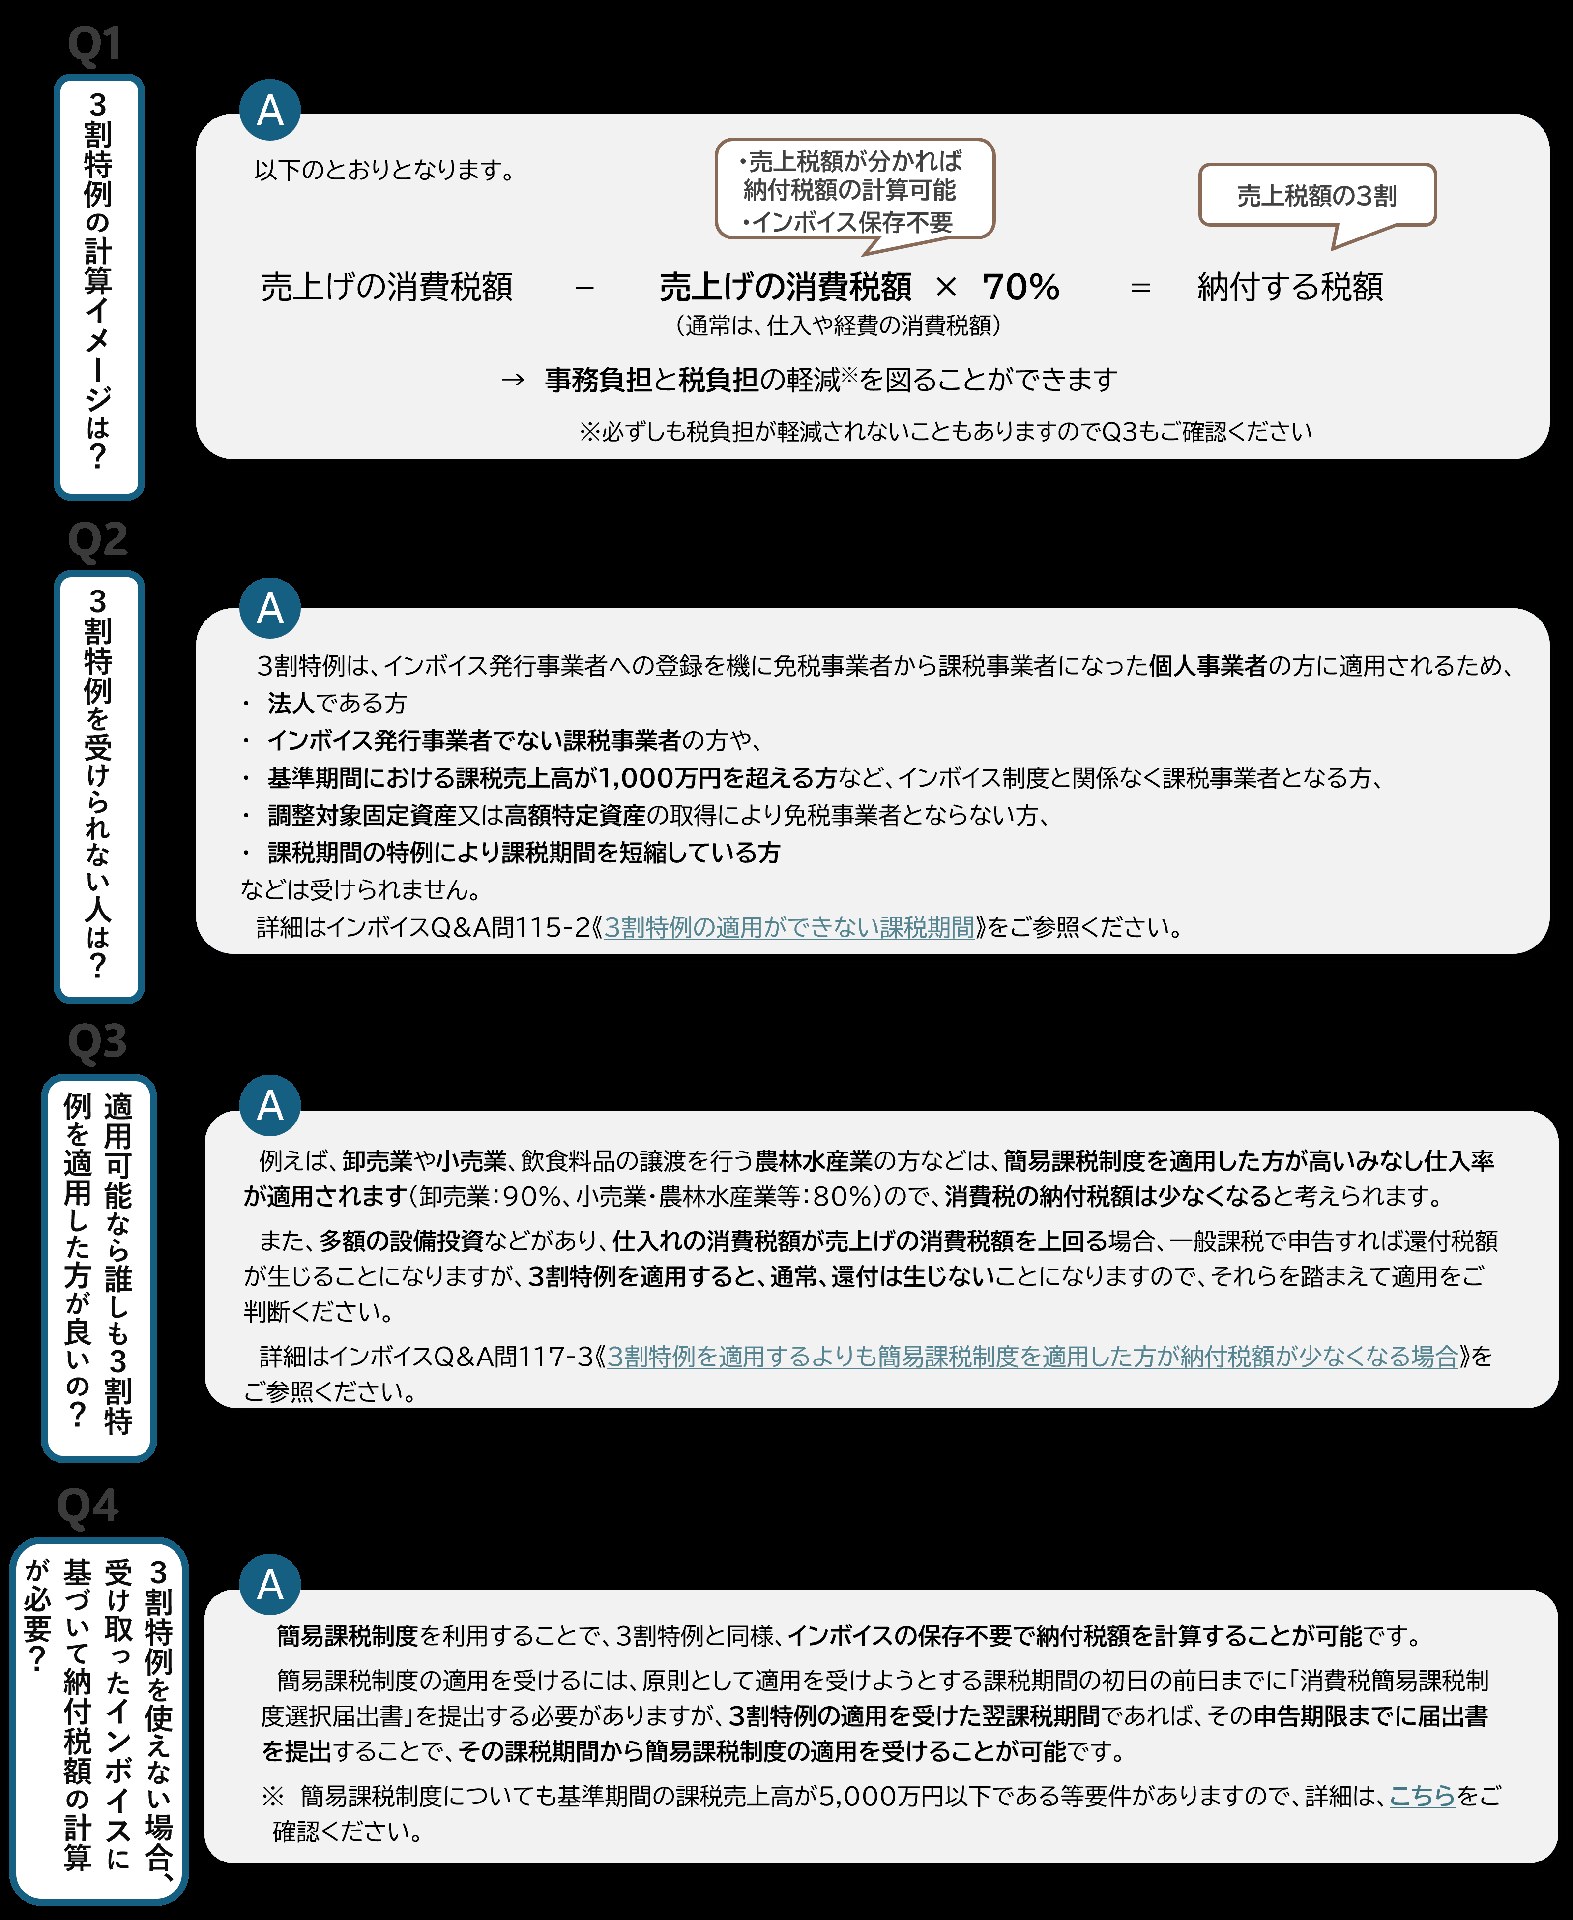
適用可否や計算方法は、国税庁の3割特例Q&A・案内で確認できます。出典:国税庁
簡易課税のほうが有利なケースもある
基準期間の課税売上高が5,000万円以下などの要件を満たす事業者は、選択により簡易課税制度を使える場合があります。簡易課税は業種ごとに「みなし仕入率」が異なり、卸売業90%、小売業80%、製造業など70%、サービス業など50%、不動産業40%などとされています。
3割特例は手続きが分かりやすい一方、業種や実際の仕入れ・経費構成によっては簡易課税や一般課税のほうが納税額を抑えられる場合があります。申告前に一つの計算方法だけで決めないことが大切です。
国税庁は、2割特例・3割特例を使った後の課税期間について、一定の場合に申告期限まで簡易課税制度選択届出書を提出することで、次の課税期間から簡易課税へ移行できる措置も案内しています。翌年の事業規模や仕入れ状況が変わる人は、申告時に翌期まで見通して判断すると安心です。
2026年のうちに確認しておきたいこと
①自分が個人事業者か ②インボイス登録で課税事業者になったか ③2025年・2026年の課税売上高 ④一般課税・簡易課税との概算比較 ⑤必要な届出と提出期限を確認しましょう。
3割特例を適用する場合は、確定申告書にその旨を付記する必要があります。日々の帳簿や売上区分の整理は別途必要なので、「特例があるから記帳は不要」とは考えないようにしましょう。
よくある質問
Q. 法人でも2027年から3割特例を使えますか?
A. いいえ。国税庁の案内では3割特例は対象となる個人事業者向けで、法人は対象外です。
Q. 2027年に売上が1,000万円以下なら必ず使えますか?
A. その年だけでは判断できません。2027年分なら基準期間となる2025年の課税売上高など、他の適用要件も確認します。
出典・確認先
国税庁「令和8年度税制改正特集(インボイス制度・3割特例)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/